adozona.hu
Felújítás vagy karbantartás? – II. rész: határesetek és dokumentáció a gyakorlatban
//adozona.hu/szamvitel/Felujitas_vagy_karbantartas__II_resz_hatare_DTRK3Z
Felújítás vagy karbantartás? – II. rész: határesetek és dokumentáció a gyakorlatban
 Tetszik
Kétrészes összeállításunk első részében elsősorban az ingatlanokon végzett munkák példáján vizsgáltuk a beruházás, a felújítás és a karbantartás elhatárolását. A legfontosabb következtetés az volt, hogy a számviteli minősítés nem vezethető le pusztán a munka megnevezéséből vagy annak költségéből. Mostani írásunkban a gépek és járművek javításával, a fődarabcserével, a technológiai korszerűsítéssel és az összetett projektek kezelésével foglalkozunk. Ismertetjük azt is, hogy milyen dokumentumokkal érdemes alátámasztani a vállalkozás által választott számviteli elszámolást.
Egy drága fődarabcsere is lehet karbantartás
Gépek, termelőberendezések és járművek esetében rendszeres az alkatrészcsere, a fődarabcsere, a vezérlés modernizálása, illetve az olyan nagyjavítás, amely után az eszköz műszaki állapota látványosan javul, miközben a rendeltetése lényegében változatlan marad.
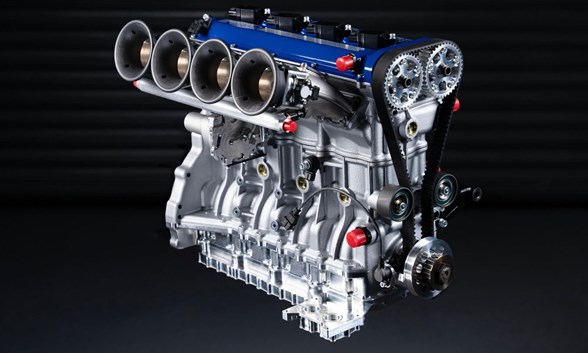
A karbantartás törvényi fogalma nem kizárólag a kisebb javításokat foglalja magában. Ide tartozhat a hosszabb időszakonként rendszeresen visszatérő nagyjavítás is. Ez azért fontos, mert egy jelentős értékű fődarabcsere önmagában még nem teszi felújítássá a munkát.
Cikksorozatunk első része: Felújítás vagy karbantartás? A számviteli elhatárolás gyakorlati kérdései
Tegyük fel, hogy egy társaság tehergépjárművének motorja olyan mértékben meghibásodik, hogy annak javítása gazdaságosan már nem végezhető el. A társaság ezért a motort egy azonos vagy lényegében azonos műszaki paraméterekkel rendelkező egységre cseréli. A motor értéke jelentős lehet, a teljes javítás költsége pedig akár a jármű könyv szerinti értékéhez képest is magasnak tűnhet. Ez még nem jelenti automatikusan azt, hogy a társaság felújítást hajtott végre.
Ha a motorcsere célja a jármű eredeti működőképességének helyreállítása, miközben a rendeltetés, a teherbírás, a teljesítmény és a használati funkció lényegében változatlan marad, a karbantartás minősítés indokolható lehet. Más következtetés adódhat akkor, ha a csere egy nagyobb átalakítás része, és a jármű a beavatkozás eredményeként nagyobb teljesítményre, más feladat ellátására vagy jelentősen eltérő használatra válik alkalmassá.
CIKKÜNK FOLYTATÁSÁBAN példákon keresztül bemutatjuk – egyebek mellett – azt, hogy
- az újabb technológia miért nem feltétlenül korszerűsítés,
- mikor számít beruházásnak a beavatkozás,
- miért nem számít a könyveléskor a szerződés címe,
- miért ér sokszor többet a dokumentáció, mint maga a számla,
- miért nem tudható le a számviteli politika egy értékhatárral.

 Bér
 Nyugdíj
 Osztalék
 Ingatlan illeték






































Hozzászólások (0)