Szeptember 15-étől bővült a kedvezményes, 5 százalékos adómérték alá eső termékek köre, az áfatörvény 3. számú melléklet I. rész 61-62. sorában felsorolt termékekkel.
A kedvezményes áfakulcs alkalmazhatóságához az adott terméknek egyrészt a hivatkozott vtsz. alá kell tartoznia, másrészt meg kell felelnie a meghatározott rendeltetési célnakForrás: Kovács Bea
Az 5 százalékos adókulcs alá tartozó termékek köre megnevezéssel és vámtarifaszámra (vtsz.) hivatkozással is meghatározott. Ebből következően ahhoz, hogy valamely termékre az 5 százalékos adókulcs alkalmazható legyen, a terméknek egyrészt a hivatkozott vtsz. alá kell tartoznia, másrészt meg kell felelnie a szöveges meghatározásnak, azaz a rendeltetési célnak, tehát kizárólag fűtési célú felhasználás esetén tartozhat a kedvezményes adómérték alá.
Az áfatörvény 3. számú melléklet I. rész
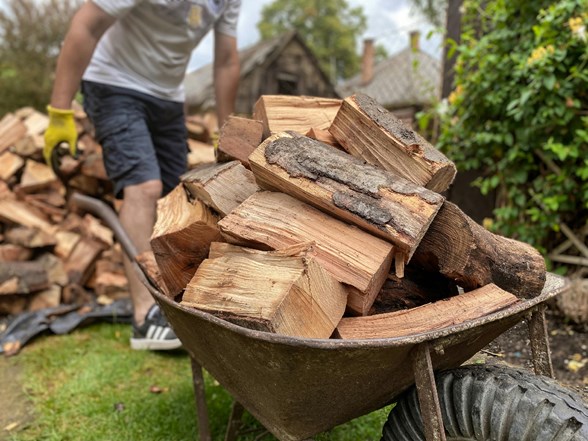
– 61. sora: Tűzifa hasáb, tuskó, rőzse, köteg vagy hasonló formában vtsz. 4401 11, illetve 4401 12
– 62. sora: Fűtési célú fűrészpor és fahulladék és -maradék, pellet, brikett vagy hasonló alakra tömörítve – vtsz. 4401 31, illetve 4401 39
Hozzon ki többet az Adózónából!
Előfizetőink és 14 napos próba-előfizetőink teljes terjedelmükben olvashatják cikkeinket, emellett többek között elérik a Kérdések és Válaszok archívum valamennyi válaszát, és kérdezhetnek szakértőinktől is.
 Tetszik

 Bér
 Nyugdíj
 Osztalék
 Ingatlan illeték






































Hozzászólások (0)